2026 年 3 月,新西兰农业科技公司 Halter 完成 2.2 亿美元 Series E,估值达到 20 亿美元。不到一年以前,它才刚刚以 10 亿美元估值完成 Series D。投资人 Blackbird 给这次融资用了一个很有电影感的说法:Act II,第二幕。
但如果只看融资,会把这个故事看得太平。Halter 不是一个把软件卖给农场的 SaaS 公司。它必须同时解决动物行为、太阳能硬件、无线通信、定位、合同制造、现场安装、监管和订阅软件。每向前一步,都意味着上一层已经可靠到可以成为下一层的地基。
ACT I PROVED IT WORKS.
ACT II MUST PROVE IT SCALES.
第一幕验证牛能不能被远程引导、农民愿不愿意付费、产品能不能走出新西兰;第二幕要把这一切变成百万级硬件、全球交付网络和越来越自主的农场决策系统。
先看懂产品:手机画一道线,牛群自己移动
Halter 不是一个孤立的智能项圈。农场主先在 App 里画虚拟围栏、安排移动和分配牧草;塔台或卫星把指令送到牛群;项圈通过方向声音与震动引导每头牛;位置、行为、健康和牧草数据随后回到系统,成为下一次决策的输入。下面这张图把完整闭环拆开了。
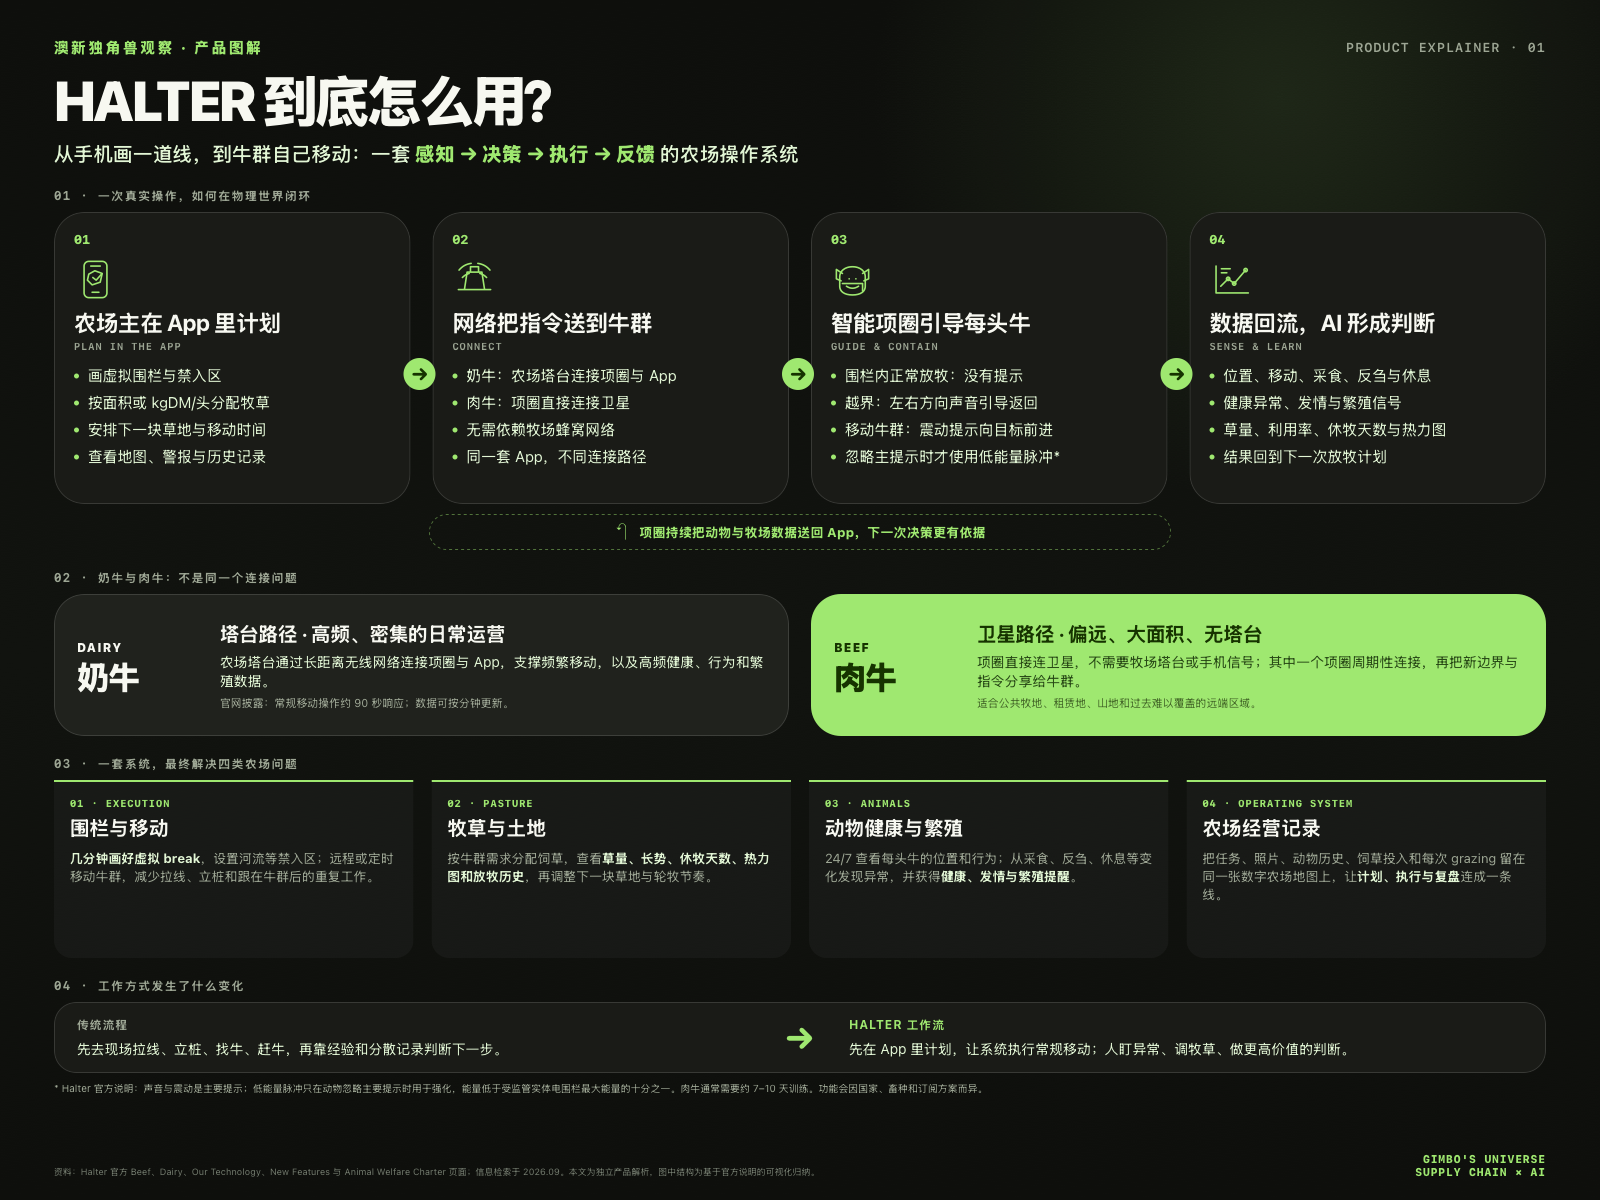
先看全貌:六道门槛,而不是六轮融资
2016–2018
01
把不可能变成可能
动物行为、项圈原型、远程指令
跨越的门槛:牛能不能理解一套没有实体围栏的边界?
2018–2020
02
把演示变成系统
太阳能、定位、通信塔、App、现场部署
跨越的门槛:它能不能在真实农场里每天工作?
2020–2021
03
找到第一批非它不可的客户
首批商业农场、新西兰部署、Series B
跨越的门槛:农民是否愿意付费,并围绕产品重做流程?
2022–2023
04
从工具长成平台
澳洲、肉牛、繁殖、牧草与健康数据
跨越的门槛:能否跨场景复制,并承接更多经营决策?
2024–2025
05
证明它不是新西兰特例
美国扩张、Series D、独角兽
跨越的门槛:能否在更大、更远、更复杂的牧场规模化?
2026–
06
Act II
Series E、卫星、AI、全球组织与供应链
跨越的门槛:能否成为一个全球品类,而不只是高速增长的产品?
一、2016–2018:先证明牛会听懂
Halter 的起点不在软件行业,而在 Matamata 的一座奶牛场。创始人 Craig Piggott 在约 300 头牛的家庭农场长大,后来进入 Rocket Lab。火箭和奶牛听起来毫不相干,但两段经历给了他同一种视角:农场里那些被当成常识的体力劳动,也许可以被重新工程化。
他最先验证的,不是商业模式,而是一个接近疯狂的行为假设:牛能不能通过项圈发出的声音等信号,学会在没有实体电围栏、没有人在现场的情况下移动和停留?团队前后做了约 20 版项圈。一次关键测试里,Craig 在旧金山远程发送指令,新西兰农场里的牛作出了反应。
这一步很小,却定义了整家公司。如果动物不接受这套交互,后面的 App、卫星和 AI 都没有意义。Halter 的第一个产品不是项圈,而是一套动物可以理解的人机界面。
二、2018–2020:原型能跑一天,产品要活过冬天
演示成功只是开始。挂在牛身上的硬件要面对泥、水、碰撞、低温、偏远网络和无法每天充电的现实。早期太阳能板大得像浴室脚垫;第一批通信塔由团队自己搭;数千个项圈需要人工校准。第一个冬天,电池只能维持几天,员工不得不反复把几百个项圈取下来充电,再送回牛群。
这里出现了 Halter 后来最重要的能力:它从一开始就不是单一硬件或单一软件,而是项圈、通信、云端、App、动物训练和现场运营组成的全栈系统。任何一环失效,客户感受到的都是“整个产品不能用”。
第一家商业农场大约在 2020 年末上线。Halter 跨过的不是实验室技术门槛,而是可靠性门槛:一套有趣的发明,开始有资格进入农场每天的生产流程。
三、2020–2021:真正的 PMF,是客户不想回到过去
Series B 时,Halter 只有大约 3–5 家早期核心客户,收入也集中在一个区域。数字并不好看,但客户信号极强:有农场主在法国也能远程掌握农场;有人直白地说,如果没有 Halter,他可能会退出养殖。
这比“客户喜欢功能”更深一层。农民开始围绕产品重做轮牧、赶牛和人员安排;一旦停用,他们不只是少一个工具,而要退回旧的工作方式。
2021 年,Halter 完成约 3,200 万新西兰元 Series B,由 Blackbird 领投。资金用于增加员工、推进新西兰部署并准备海外扩张。当时商业上线也比原计划慢:复杂硬件公司的瓶颈往往不是订单,而是工程、人才、制造和现场交付能不能同时跟上。
四、2022–2023:从智能围栏,长成农场操作系统
2022 年,Halter 从少数奶牛场开始进入澳大利亚。2023 年,公司完成 8,500 万新西兰元 Series C,由 Bessemer Venture Partners 领投,并开始进入肉牛市场。
产品边界也在变化。虚拟围栏和远程赶牛仍然是入口,但项圈持续产生的位置和行为数据,可以继续用于发情识别、繁殖、健康异常、牧草轮换、任务安排和动物历史记录。
项圈是传感器,也是执行器;真正不断增值的资产,是动物、土地和经营决策之间的数据闭环。
这就是从 point solution 到 operating system 的变化。围栏解决一个任务;操作系统开始承接农场一天里越来越多的判断和行动。澳大利亚同时带来了更大农场、不同畜种和不同监管要求,迫使这套系统证明自己不是只适合 Waikato 奶牛场的特殊产品。
五、2024–2025:美国决定它是不是一家全球公司
2024 年 8 月,Halter 正式进入美国。当时它称在新西兰、澳大利亚和美国管理约 20 万头牛。第一批市场包括加州、俄勒冈、科罗拉多、得州和路易斯安那。
美国不是地图上多一个国家。大型肉牛牧场距离更远、网络更弱、地形更复杂,价值主张也从“节省奶牛场劳动力”扩展到“让原本无法精细管理的大片土地变得可管理”。如果这套模式能在美国成立,Halter 才真正拥有一个全球市场。
2025 年 6 月,公司完成 1 亿美元 Series D,估值达到 10 亿美元,成为独角兽。到这个阶段,技术和需求已经不再是唯一问题。新的瓶颈开始出现在产能、供应商、质量、库存、跨国安装和售后网络里。
对纯软件公司来说,新增客户可能只是多开一个账号;对 Halter 来说,新增客户意味着准确预测项圈需求、采购电子元件、协调合同制造商、运输成千上万件硬件,再派人把系统部署到真实农场。销售增长只有穿过供应链,才能变成收入。
六、2026:为什么 Series E 是 Act II
2026 年 3 月的 Series E 融资额达到 2.2 亿美元,估值 20 亿美元。公司当时披露约 2,000 家农场客户、100 万个项圈和 400 多名员工,并计划继续扩张美国、澳大利亚和新西兰,同时进入加拿大、英国、爱尔兰及美洲其他市场。
这轮融资的意义不是“再卖一些项圈”,而是同时打开三条新的规模曲线。
1. 连接规模:从建塔走向卫星
2026 年 4 月,Halter 宣布让智能项圈直接连接卫星。过去,偏远牧场需要先解决地面通信覆盖;卫星连接移除了一项昂贵而缓慢的部署条件,也让超大面积肉牛牧场成为更现实的市场。
2. 决策规模:从执行指令走向辅助经营
Beef Pro 把牧草供给、动物需求、卫星草量分析、行为监测和放牧计划放到同一层。产品开始回答的不只是“牛应该去哪一块地”,而是“接下来为什么去那里、能放多久、对土地和牛群会发生什么”。
3. 组织规模:从英雄式执行走向系统化运营
早期团队可以靠工程师亲手校准项圈、现场救火,把“不可能”做出来。到了百万级安装量,这种方法必须让位于可预测的 S&OP、供应计划、质量管理、供应商治理、区域库存和现场服务体系。公司接下来招聘的大量制造、供应链、质量、商业和现场岗位,本质上是在补一套全球硬件公司的骨架。
我的判断:Halter 真正卖的不是围栏
Halter 今天最容易被理解成“给牛戴智能项圈的公司”。这个描述没有错,但低估了它。
它真正有机会建立的是一个物理世界里的闭环 AI 系统:项圈和卫星负责感知,软件负责理解,农场计划负责决策,项圈再把决策作用回动物和土地。它不是只生成一条建议,而是有可能完成“观察—判断—执行—反馈”的完整循环。
这也是我对 Act II 最感兴趣的地方。第一幕的英雄是发明家:让牛听懂声音,让太阳能项圈活过冬天。第二幕的英雄会变成系统建设者:让预测、采购、制造、质量、交付、现场运营和 AI 在同一个节奏里工作。
如果 Act II 成功,Halter 不会只是一家卖出很多硬件的 ANZ 独角兽。它会证明一件更大的事:来自新西兰的公司,也可以从一个极其本地的农场问题出发,建立一个全球性的深科技品类。
研究索引|商业模式画布与战略评估
上面是叙事,这一节是索引:把 Halter 拆成商业模式画布、单位经济、市场、竞争、资本、组织、机遇与风险、三个情景,每块只留结论和数字,来源集中在文末。数据截至 2026 年 9 月 5 日,来自公司披露、NZ 子公司财报(经媒体转述)、招聘广告反推和公开报道;标了「估算」的是本文推算。方法是假设驱动加 MECE 议题树:一个核心问题——Halter 能否在 3 到 5 年内成为放牧型牧场的默认运营平台,并让单位经济和资本消耗同时站住——拆成六条互斥穷尽的议题,逐条给证据和置信度。
1 · 三个判断
01
单位经济在 NZ 已验证,在美国未验证
NZ 一头牛一年 NZ$119、硬件约 1.5 年回本、AgFirst 十农场研究测出税前利润 +13.2%、投资人报连续七个月零流失。美国肉牛单价约为 NZ 的六成、牛群密度低、卫星通道要付费,这一块的账还没算清,而美国是 500 万头以上的全部想象空间。
02
护城河是运营锁定和数据,不是专利
训练过的牛群、每天在用的农户、70 亿小时行为数据、最大的客户基数是真的。硬件本身可复制;Gallagher 用「买断 NZ$350、不收月费」在价格敏感的农户里构成真实威胁。
03
最大的风险不在市场,在执行
组织一年翻倍且供应链领导层同时空缺,量产集中在一个亚洲合同制造商,2026 年 8 月发生早期项圈整批更换。三件事互相放大,任何一件失控都会切断增长曲线。
基准情景:2027 年 8 月舰队 300 万头上下,年烧约 US$1.5 亿,2027 年再融资。牛市:美国肉牛引爆,2027 年底进 IPO 通道。熊市:可靠性与监管拖慢,估值回调。
2 · 商业模式画布(Osterwalder 九宫格)
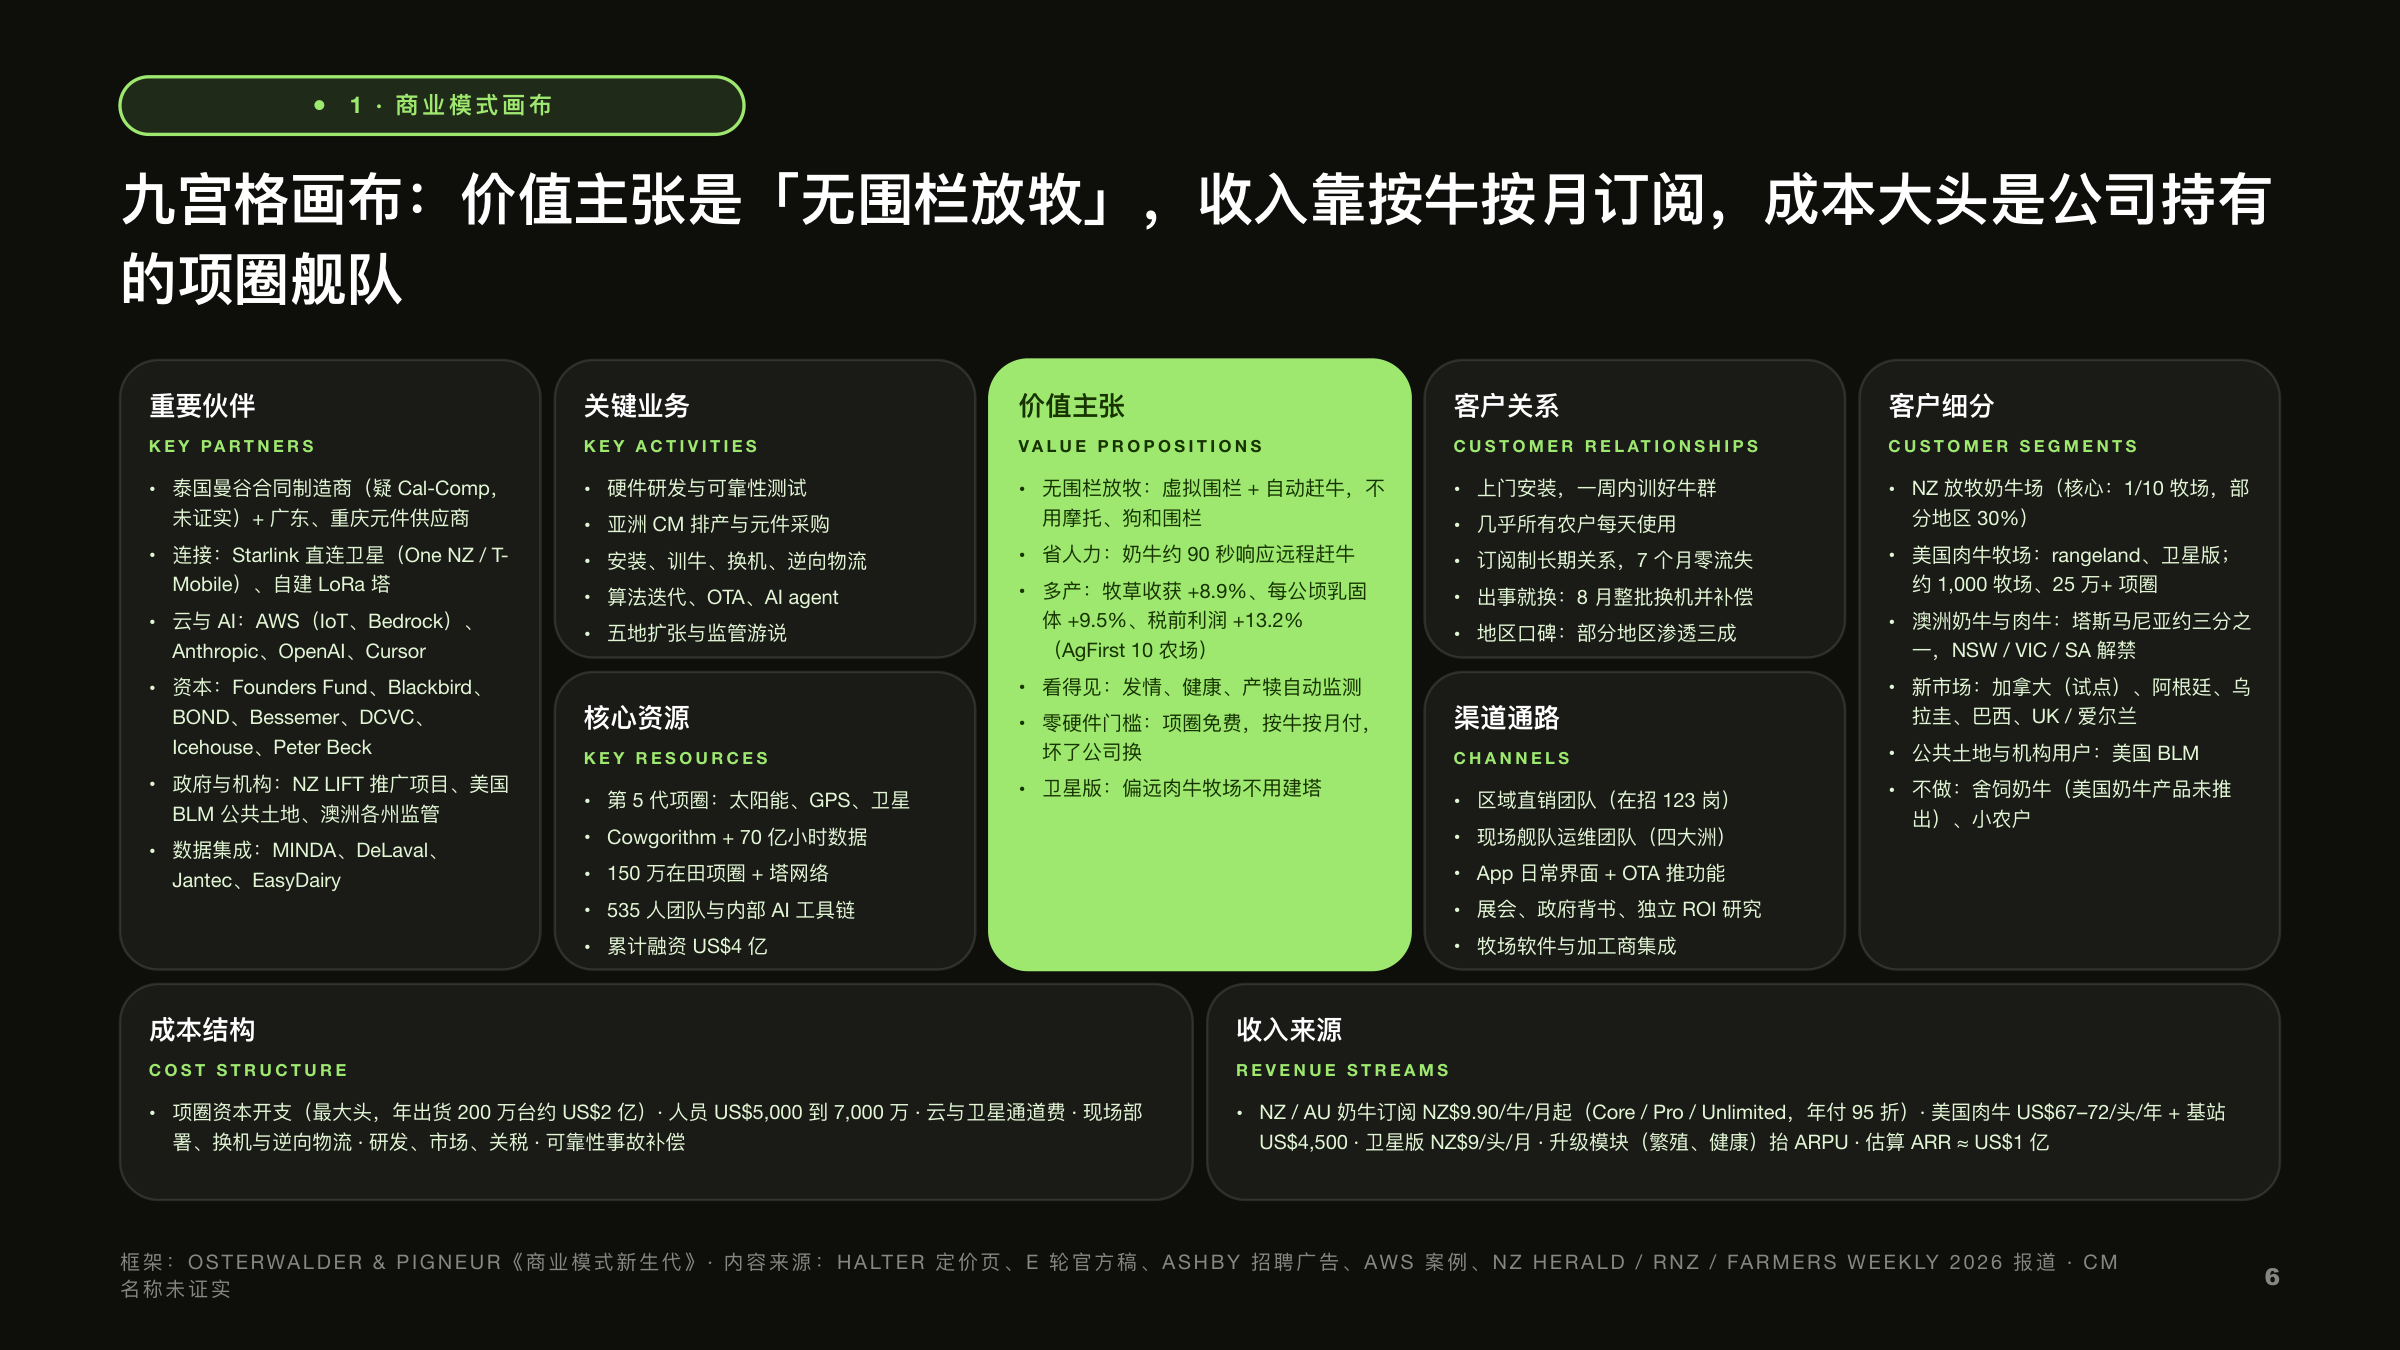
重要伙伴
KEY PARTNERS
- 泰国曼谷的合同制造商(名称未公开)与广东、重庆的元件供应商
- Starlink 直连卫星(One NZ / T-Mobile)与自建 LoRa 塔;AWS 云
- 投资人 Founders Fund、Blackbird、BOND、Bessemer、DCVC、Icehouse;NZ LIFT 推广项目与美国 BLM 公共土地
关键业务
KEY ACTIVITIES
- 硬件研发与可靠性测试(72 小时出样、失效分析团队)
- 合同制造排产、元件采购、S&OP(2026 年首次设岗)
- 安装、训牛、换机与逆向物流;算法迭代、OTA;五条地域线扩张与监管沟通
核心资源
KEY RESOURCES
- 第 5 代项圈:太阳能、GPS、LoRa / 卫星
- Cowgorithm 与 70 亿小时行为数据
- 150 万个在田项圈(公司资产)与塔网络;535 人团队;累计融资约 US$4 亿
价值主张
VALUE PROPOSITIONS
- 无围栏放牧:虚拟围栏加自动赶牛,不用摩托、狗和围栏;奶牛约 90 秒响应远程赶牛
- 牧草收获 +8.9%、每公顷乳固体 +9.5%、税前利润 +13.2%(AgFirst 十农场,公司委托)
- 发情、健康、产犊自动监测;项圈免费、按牛按月付、坏了公司换;卫星版让偏远肉牛牧场不用建塔
客户关系
CUSTOMER RELATIONSHIPS
- 上门安装,一周内训好牛群
- 几乎所有农户每天使用;投资人报连续七个月零流失
- 出事就换:2026 年 8 月整批更换早期项圈并给商业补偿
渠道通路
CHANNELS
- 区域直销团队(2026 年 9 月在招 123 个销售岗)
- 各地区现场舰队运维团队;App 是日常界面,OTA 推新功能
- 展会、政府背书、独立 ROI 研究;与 MINDA、DeLaval 等牧场软件集成
客户细分
CUSTOMER SEGMENTS
- NZ 放牧奶牛场:核心,约十分之一牧场,部分地区三成
- 美国肉牛牧场(卫星版,约 1,000 家);澳洲奶牛与肉牛(塔斯马尼亚约三分之一,NSW / VIC / SA 陆续解禁)
- 新市场:加拿大、阿根廷、乌拉圭、巴西、UK / 爱尔兰;不做舍饲奶牛与小农户
成本结构
COST STRUCTURE
- 项圈资本开支是最大头(估算:年出货 200 万台约 US$2 亿)
- 人员 US$5,000 万到 7,000 万;云与卫星通道费
- 现场部署、换机与逆向物流;研发、市场、关税;可靠性事故的补偿
收入来源
REVENUE STREAMS
- NZ / AU 奶牛订阅 NZ$9.90/牛/月起,Core / Pro / Unlimited 三档,年付 95 折
- 美国肉牛 US$67–72/头/年,基站 US$4,500 由客户购买;卫星版 NZ$9/头/月
- 升级模块(繁殖、健康)抬 ARPU;估算 ARR 约 US$1 亿
用画布读 Halter,四个结构性特点跳出来:
- 价值主张和收入来源对得很干净。卖的是无围栏放牧省下的人力和多出的产量,收的是按牛按月的订阅。农户看到的是每头牛每月 NZ$9.90 换一个不用早起赶牛的早晨,这个换算很直观,所以零流失说得通。
- 成本结构和收入来源的形状不匹配,这是模式的核心张力。成本大头是一次性砸下去的项圈资本开支,收入是按月慢慢流回来的订阅。钱要先花后收,增长越快越缺钱。这是硬件即服务的宿命,也是 2027 年必须再融资的根源。
- 核心资源里最值钱的两样都不在传统资产负债表上。一个是 150 万个在牛脖子上的项圈,是公司资产但分布在几千个牧场;一个是 70 亿小时行为数据加 Cowgorithm。护城河在这两格,不在专利。
- 重要伙伴那一格是风险清单。一个泰国合同制造商、广东重庆的元件、Starlink 的通道、AWS 的云,每一项都是单一依赖。伙伴格越长,供应链和连接层的脆弱性越高。
同类模式是 WHOOP 和 Peloton:硬件是成本中心,估值看留存和毛利,增长越快现金越紧。差别在于 Halter 是 B2B、需求块状且季节性、需要现场部署、设备会动作(任务关键)、旧硬件必须回收。对手 Gallagher 的买断模式,相当于 Garmin 或 Oura 对 WHOOP。
3 · 单位经济(估算)
| 项 | NZ 奶牛 | 美国肉牛 |
|---|---|---|
| 单头年收入 | NZ$119(约 US$69) | US$70 |
| 硬件成本(假设) | US$100 | US$100 |
| 硬件回本 | 约 1.5 年 | 约 1.5 年,再扣卫星通道费 |
| 单农场年收入(500 头) | NZ$6 万 | US$3.5 万 |
| 部署密度 | 高:奶牛集中,塔式覆盖 | 低:牧场分散,塔要 50 座或走卫星 |
关键变量是寿命:5 年寿命和 3 年寿命的差别,是硬件回报翻倍还是勉强打平。2026 年 8 月早期项圈整批更换的真正代价就在这里。
4 · 规模与市场
| 时点 | 数字 | 口径与出处 |
|---|---|---|
| 2025-08 | 约 40 万 | 在牛身上的数量,公司自述(AgTechNavigator) |
| 2025-12 | 近 70 万 | 在线项圈,「12 个月翻了近三倍」(公司年度回顾) |
| 2026-03 | 100 万 | 累计卖出,含未部署(Series E 官方稿) |
| 2026-08 | 150 万 | 在牛身上的数量(RNZ);可能含已签约未部署 |
- 12 个月 3.75 倍,三分之二的出货发生在最近一年;NZ Herald 报道 2026 年 Q2 单季签约 50 万以上。出货不等于净新增:出货含换机与备件,8 月整批换早期项圈就是一波不带新增的出货;NZ 奶牛跟产犊季(4 到 8 月)、美国肉牛跟春季放牧,Q2 大概率是全年峰值。
- 可及市场(SAM)估 1 到 1.5 亿头:放牧型且有支付能力的牛群——NZ 奶牛 468 万,澳洲奶牛约 130 万与放牧肉牛约 2,500 万,美国肉牛母牛 2,760 万与奶牛 957 万(美国奶牛多为舍饲,Halter 尚未推出美国奶牛产品),UK 与爱尔兰约 1,600 万头草饲牛,南美大牧场可及部分。150 万头是 1% 到 1.5% 的渗透。
- 3 到 5 年可拿到的份额(SOM)500 万到 1,000 万头,对应 ARR US$3 亿到 6 亿。NZ 奶牛在见顶:一成牧场、部分地区三成,最多再贡献一两百万头,且上线跟着产犊季一年一个窗口;500 万以上全部押在美国肉牛。
- 外推:若 Q2 的 50 万一季度是常态,2027 年 8 月约 350 万;基准看 280 到 350 万,400 万以上要美国提前爆发,500 万要到 2027 年底并再融资。
5 · 增长引擎:三层地平线与七自由度
- H1(现在到 18 个月):NZ / AU 奶牛加美国肉牛虚拟围栏,目标 300 到 350 万。
- H2(18 到 36 个月):卫星项圈规模化、繁殖与健康产品、UK / 爱尔兰 / 南美,目标 500 万以上。
- H3(3 年以上):牧场操作系统——无人机、碳与甲烷、数据金融化,从「每头牛收费」走向「每个牧场收费」。
| 增长自由度 | Halter 的动作 | 状态 |
|---|---|---|
| 现有客户卖更多 | Core → Pro → Unlimited、繁殖模块、塔式换卫星 | 进行中 |
| 现有市场新客户 | NZ 剩余九成牧场;澳洲各州 2025 年 12 月起解禁 | 主引擎 |
| 新产品 | 卫星项圈(2026-04)、Beef Pro、繁殖(美国 beta) | 关键 |
| 新交付方式 | 卫星去塔化,把「五十座塔」的门槛降到零 | 打开肉牛 |
| 新地域 | 美国 22 个州以上、加拿大、UK / 爱尔兰、南美 50 多个岗位在招 | 五线并开 |
| 新产业结构 | MINDA / DeLaval 集成;美国公共土地 BLM 合作约 US$3M | 早期 |
| 新竞争领域 | 碳与甲烷计量、保险、牧草交易、自动化 | 概念期 |
顺风:美国牛群 75 年最低、牛价高、劳动力短缺;NZ 政府 NZ$3.55M 的 LIFT 项目推广、总理公开背书;澳洲 NSW / VIC / SA 相继解禁;NZ 2024/25 创纪录产奶季。
6 · 竞争与护城河(五力)
| 力 | 评估 | 强度 |
|---|---|---|
| 现有对手 | Gallagher eShepherd(汉密尔顿,买断 NZ$350 无月费,14 国,2026 年 7 月加第二条产线,WA 州唯一获批);Nofence(挪威,US$35M B 轮);Vence / Merck;监测类 Allflex、CowManager、smaXtec | 中,上升中 |
| 替代品 | 「什么都不改」:创始人自己说最大的竞争是不改变;传统电围栏加人力 | 高 |
| 买方议价 | 农户价格敏感,跟着奶价牛价周期;2024 年 4 月降价 37% | 中高 |
| 供方议价 | 单一泰国合同制造商、单一来源元件、Starlink 通道 | 中高 |
| 新进入者 | 动物健康巨头(Merck 已进)、农机、耳标巨头 Datamars / Allflex | 中 |
- 护城河来源:运营锁定(牛群训练过、农户每天用、数据沉在平台,换供应商等于重训牛群);行为算法与数据(Cowgorithm,7 年、70 亿小时);规模(最大客户群、采购成本、最密的现场服务网);政府与行业背书。
- 弱点:专利保护有限,硬件可复制;买断模式对现金流紧的农户更有吸引力;可靠性一旦出事,运营锁定会反向变成口碑负债(8 月事件里农户在媒体上点名新工厂);卫星版把连接层交给了 Starlink,定价权不在自己手里。
7 · 资本与现金
| 轮次 | 时间 | 金额 | 领投 | 估值 |
|---|---|---|---|---|
| Seed / A | 2018 | 约 US$5M | Founders Fund、DCVC、Ubiquity | — |
| B | 2021-04 | 约 US$23M(NZ$32M) | Blackbird | — |
| C | 2023-04 | 约 US$53M(NZ$85M) | Bessemer | — |
| D | 2025-06 | US$100M | BOND | US$1B |
| E | 2026-03 | US$220M(NZ$377M) | Founders Fund | US$2B |
累计约 US$4 亿,每一轮都在上一轮见底前到账,D 轮后 9 个月就融了 E 轮,估值 9 个月翻倍。NZ 子公司 2025 年 4 到 12 月收入 NZ$98.1M(订阅 NZ$49.7M、集团内服务 NZ$48.4M),税后利润 NZ$2.6M;NZ 农户订阅年化约 NZ$66M,只覆盖 NZ 成本(年化约 NZ$127M)的一半,另一半由母公司以集团内服务费支付。集团合并报表不公开,外部估 ARR US$7,000 万到 1 亿。
| 年度现金模型(估算,百万美元) | 金额 | 依据 |
|---|---|---|
| 项圈资本开支 | −200 | 年出货 200 万 × US$100;BOM 不公开,80–150 区间 |
| 人员 | −50 到 −70 | 535 人,NZ 人均约 NZ$14 万全包;再招 220 人后上限 |
| 云、连接、市场、关税、其他 | −30 到 −50 | 卫星项圈要付 Starlink / One NZ / T-Mobile 通道费 |
| 订阅现金流入 | +150 | 舰队 150 万到 300 万,ARR 1 亿到 2 亿,年内实收约 1.5 亿 |
| 净烧 | −120 到 −180 | Series E 的 US$2.2 亿撑约 18 个月;出货加速到每季 90 万则只够一年 |
结论:年烧约 US$1.2 到 1.8 亿,2027 年必须再融资或进 IPO 通道。这是硬件即服务模式的常态,不是问题本身;创始人的口径是「一只眼睛看着 IPO,没有时间表」。估值 US$2B 约为 ARR 的 20 到 28 倍(对标 Samsara 约 10 倍),要「长进」这个估值,ARR 需在 3 年内到 US$3 到 5 亿。不确定度最大的三个数:单台成本、美国实际单价、Q2 的 50 万是否含未部署。
8 · 组织与执行
- 规模:员工 255(2025-08)到 535(2026-08),一年 +109%,奥克兰 391 人;Series E 后再招 220 人以上,招聘板 237 个岗位里销售占 123 个。
- 领导层:首位 CPO 在招;供应链领导层——Head of Supply Chain、Head of Strategic Sourcing、Director of Supply Chain Quality、S&OP Lead(第一次设)——2026 年 7 到 8 月同时在招。这意味着供应链的计划层此前由生产工程师和几个 Specialist 在表格里做,执行层(合同制造、海运、四国库存)已经证明到单季 50 万的量级,计划层还停在单产品单市场的做法上。
- AI 采用:CEO 在 2026 年 8 月的访谈里说 AI 已是「每个岗位的明确期望」,销售、财务、市场每天用它做东西;工程部自建了 Claude agent「Clank」,11 周审 431 个 PR、82% 合并(AWS 官方案例);公司域名的验证记录显示采购了 Anthropic、OpenAI、Cursor 的组织级账号;20 个工程岗位描述里 13 个点名 Claude Code 或 Cursor。但 18 个供应链岗位描述零提 AI,工具词只有 MRP、NetSuite、Arena PLM、Excel。供应链是这家 AI-first 公司里 AI 还没进来的部门。
- 文化信号:原则里写着「Max velocity is our default」「Embrace discomfort」;office-first 是核心支柱;Glassdoor 3.8 分,工作生活平衡 2.6,职业机会 4.1;一位前运营负责人的评价是「Exciting mission, but a sink or swim reality」。一年翻倍的组织在入职结构和中层管理上通常最薄,8 月的换机事件和供应链领导层同时空缺是这一薄弱面的显影。
- 供应链的对象是一支舰队:项圈归公司所有,会坏、会老、会换代、会被回收,所以新硬件的需求是新增、换机、升级、备件四股流叠在一起,换机那股可以从设备遥测里提前算。500 万舰队按 5 年寿命算,光换机就是每年约 100 万台;在这个量级上,一个合同制造商和任何单一来源元件都是生存风险。
9 · 机遇(影响 × 可行性)
| 机遇 | 影响 | 可行性 | 说明 |
|---|---|---|---|
| 美国肉牛 + 卫星 | 极高 | 中 | 2,760 万头母牛,牛价高、缺人;卫星去塔化;但单价低、密度低 |
| 澳洲解禁后的奶牛与肉牛 | 高 | 高 | 2025 年 12 月起 NSW / VIC / SA 合法化;塔斯马尼亚已占奶牛三分之一 |
| ARPU 升级 | 高 | 高 | Pro / Unlimited、繁殖、健康;边际成本几乎为零 |
| UK / 爱尔兰草饲奶牛 | 中高 | 中 | 约 1,600 万头、草饲、动物福利监管更严 |
| 南美大牧场 | 高 | 中低 | 规模巨大,支付能力和监管不确定,50 多个岗位已在招 |
| 供应链成本下降 | 中 | 高 | 规模、第二个合同制造商、design-to-cost,直接改善单位经济 |
| 数据与平台 | 中 | 低 | 碳与甲烷计量、保险、加工商集成 |
| 政府与公共土地 | 中 | 中 | BLM 合作扩到新墨西哥、怀俄明;NZ LIFT 项目 |
10 · 风险热力图(可能性 × 影响)
明度 = 严重度,单一色相。可能性指 18 个月内发生的概率,影响指对增长曲线与估值的冲击,位置为本文判断。
①②⑧ 需要同时盯:组织薄,供应链集中就没人管;供应链没人管,可靠性事故的概率就上升;事故一发生,换机吃掉资本,最终加重 ③。三个执行风险互相放大,这是热力图里可能性和影响都最高的一组。
11 · 三个情景(到 2027 年 8 月)
| 熊 | 基准 | 牛 | |
|---|---|---|---|
| 舰队 | 220 万 | 300 到 350 万 | 400 万以上 |
| 美国 | 渗透慢,奶牛产品缺席 | 50 到 80 万 | 100 万以上,卫星引爆 |
| 硬件 | 再出一次批量事故 | 第 5 代稳定 | 第 5 代稳定,成本下降 |
| 资本 | 再融资估值持平或下调,收缩招聘 | 再融 US$3 到 4 亿 | 2027 年底进 IPO 通道 |
| 触发信号 | 换机率上升;Gallagher 份额;WA / 欧洲监管 | Q3 / Q4 出货 40 到 60 万 | 美国季度出货破 30 万 |
| 对供应链 | 砍产能,库存变负担 | 按峰值配产能与提前建库存的取舍 | 第二个合同制造商、双源、区域备件网 |
12 · 置信度
规模与融资:公司官方稿、2025 年度回顾、RNZ 2026-08-12、AgTechNavigator 2025-08-22
岗位与组织结构:公司招聘板 237 个岗位(2026-09-04 抓取)与四份供应链岗位描述原文
AI 采用:BusinessDesk CEO Index 访谈(全文核对)、AWS 案例、公司域名验证记录
商业模式与定价:公司定价页、Lancaster Farming、AgFirst(公司委托)
竞争与监管:NZ Herald、Rural News、RNZ、Dairy Australia、公司监管状态页
市场规模:DairyNZ、USDA NASS 2026-01;SAM 为估算
财务模型:仅 NZ 子公司财报(经 NZ Herald 转述);单台成本、美国单价为假设
供应链现状人数:招聘广告反推,无在职者公开档案
未能核实:合同制造商的名字;集团合并营收与 ARR;产能与月产量;Q2 单季 50 万的付费原文。
资料与边界
本文依据公司、投资机构及行业媒体截至 2026 年 9 月公开的信息整理。客户数、项圈数、留存和扩张速度主要来自公司与投资人披露,未必经过独立审计;公开资料也尚不足以判断收入、毛利、现金消耗和盈利时间。融资规模证明资本市场的信心,不等于已经具备上市条件。
- Halter:创立过程与早期产品故事
- Icehouse Ventures:Halter 投资历程回顾
- Farmers Weekly:2021 Series B
- Blackbird:2023 Series C 投资说明
- Halter:2024 美国市场发布
- Halter:2025 Series D
- Halter:2026 Series E
- Blackbird:Act II 投资说明
- Halter:智能项圈卫星连接
- Halter:Beef Pro 与澳大利亚扩张
研究索引部分的补充来源(2026-09-06):
- RNZ 2026-08-12:150 万头牛、3,500 个牧场、535 名员工
- NZ Herald 2026-08-10:NZ 子公司财报(付费)
- Halter:2025 年度回顾(近 70 万在线项圈、AgFirst 研究)
- AgTechNavigator 2025-08-22:约 40 万头牛、1,000 多个客户
- Halter:NZ 奶牛定价 · Lancaster Farming 2026-03-15:美国定价与对手比较
- Farmers Weekly 2026-08-19:早期项圈可靠性与补偿
- NZ Herald 2026-06-13:Gallagher eShepherd 的挑战 · Rural News 2026-07-22:Gallagher 加产线
- Halter:澳洲各州监管状态 · RNZ 2026-06-12:NZ 福利争议与政府态度
- USDA NASS 2026-01-30:美国牛群存栏 · DairyNZ:2024/25 统计
- BusinessDesk CEO Index 2026:Craig Piggott 访谈(AI 是每个岗位的期望) · AWS:Halter 的 Clank agent 案例
- Halter 招聘板(组织结构与岗位描述的来源)
- Generate 2025-06:Series D 的二级交易 · TechCrunch 2026-04-04
- New Market Pitch:估值反方 · AgFunderNews:Series E 与农业科技估值史